
在企业财报发布季,“每股收益超出预期”经常成为推动股价上涨的消息。华尔街分析师、投资机构和自动交易系统都密切关注这一数字,但每股收益增长,并不一定代表企业的实际经营状况同步改善。
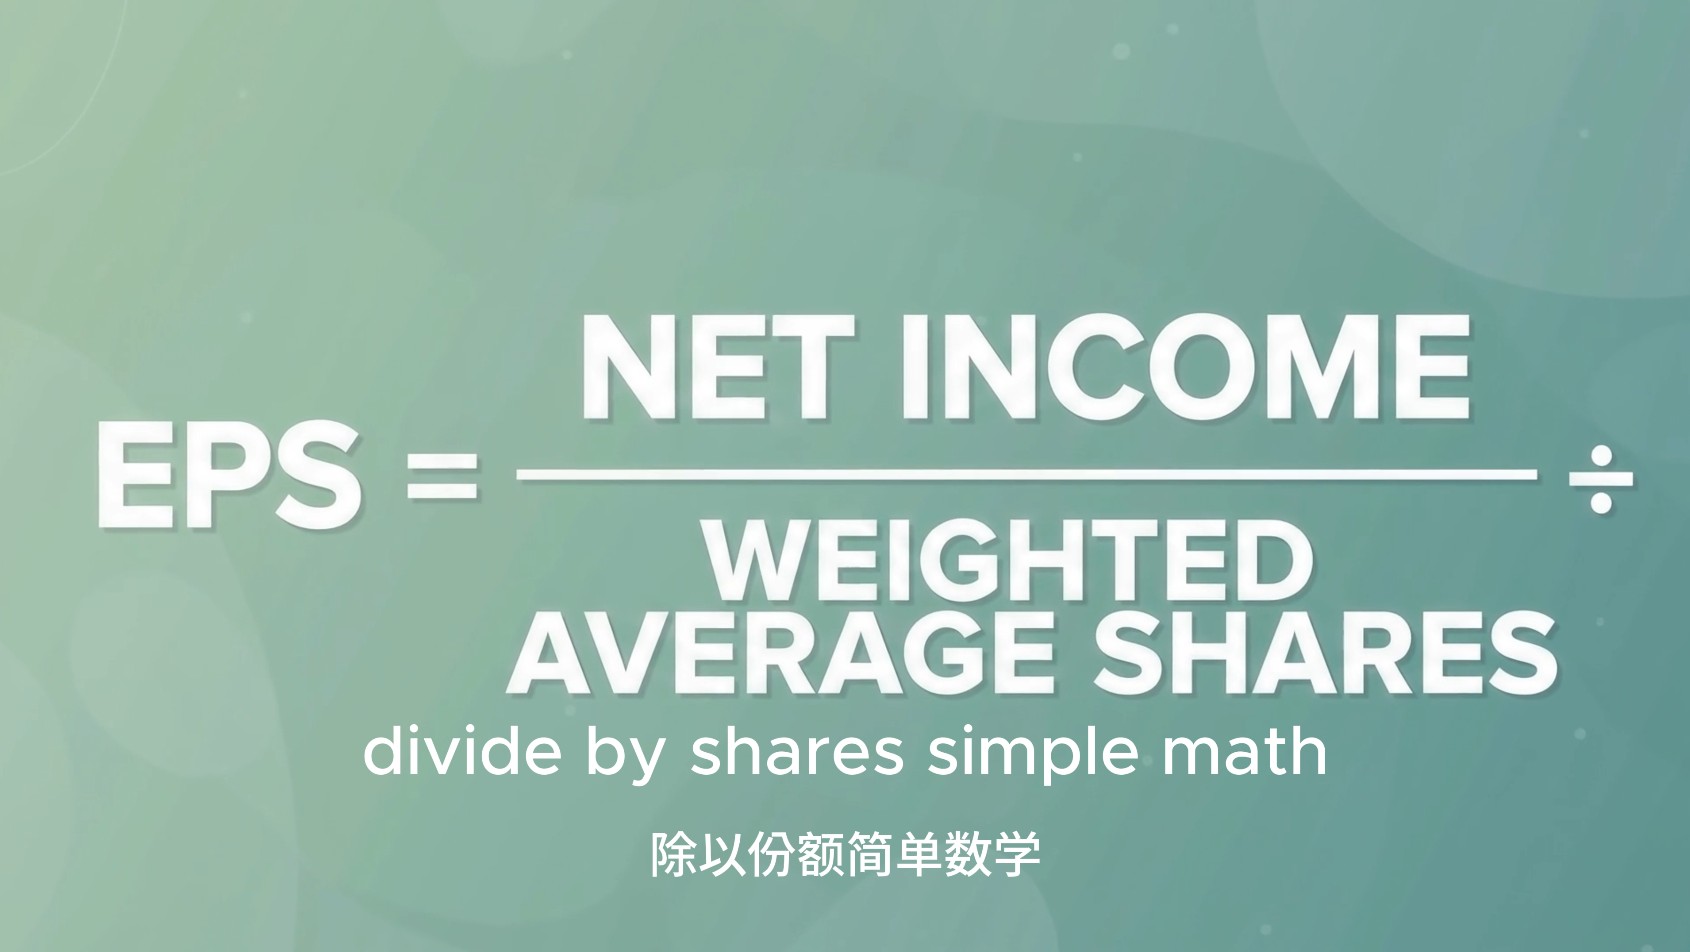
每股收益(Earnings Per Share,简称EPS)通常是将归属于普通股股东的净利润,除以一定时期内的加权平均流通股数。它反映公司平均每一股创造了多少利润,也是计算市盈率和评估股票价值的重要基础。
例如,市场原本预计一家公司每股收益为2美元,而公司最终公布2.10美元,就会被称为“超出预期”。这样的结果通常被市场视为利好,但投资者仍需要判断,这次增长究竟来自经营改善,还是会计调整、股份回购或预期管理。三种EPS不能混为一谈。
企业财报中经常出现不止一种每股收益。
GAAP每股收益按照公认会计准则计算,属于公司依法披露的正式数据。调整后每股收益则会剔除企业认为不属于日常经营的项目,例如重组费用、资产减值、并购相关支出或部分股权激励费用。
调整后的数字有助于观察核心业务表现,但“哪些费用可以剔除”存在一定判断空间。如果企业年年出现所谓的“一次性支出”,投资者就需要警惕:这些费用可能已经成为经营常态,而不是偶发事件。
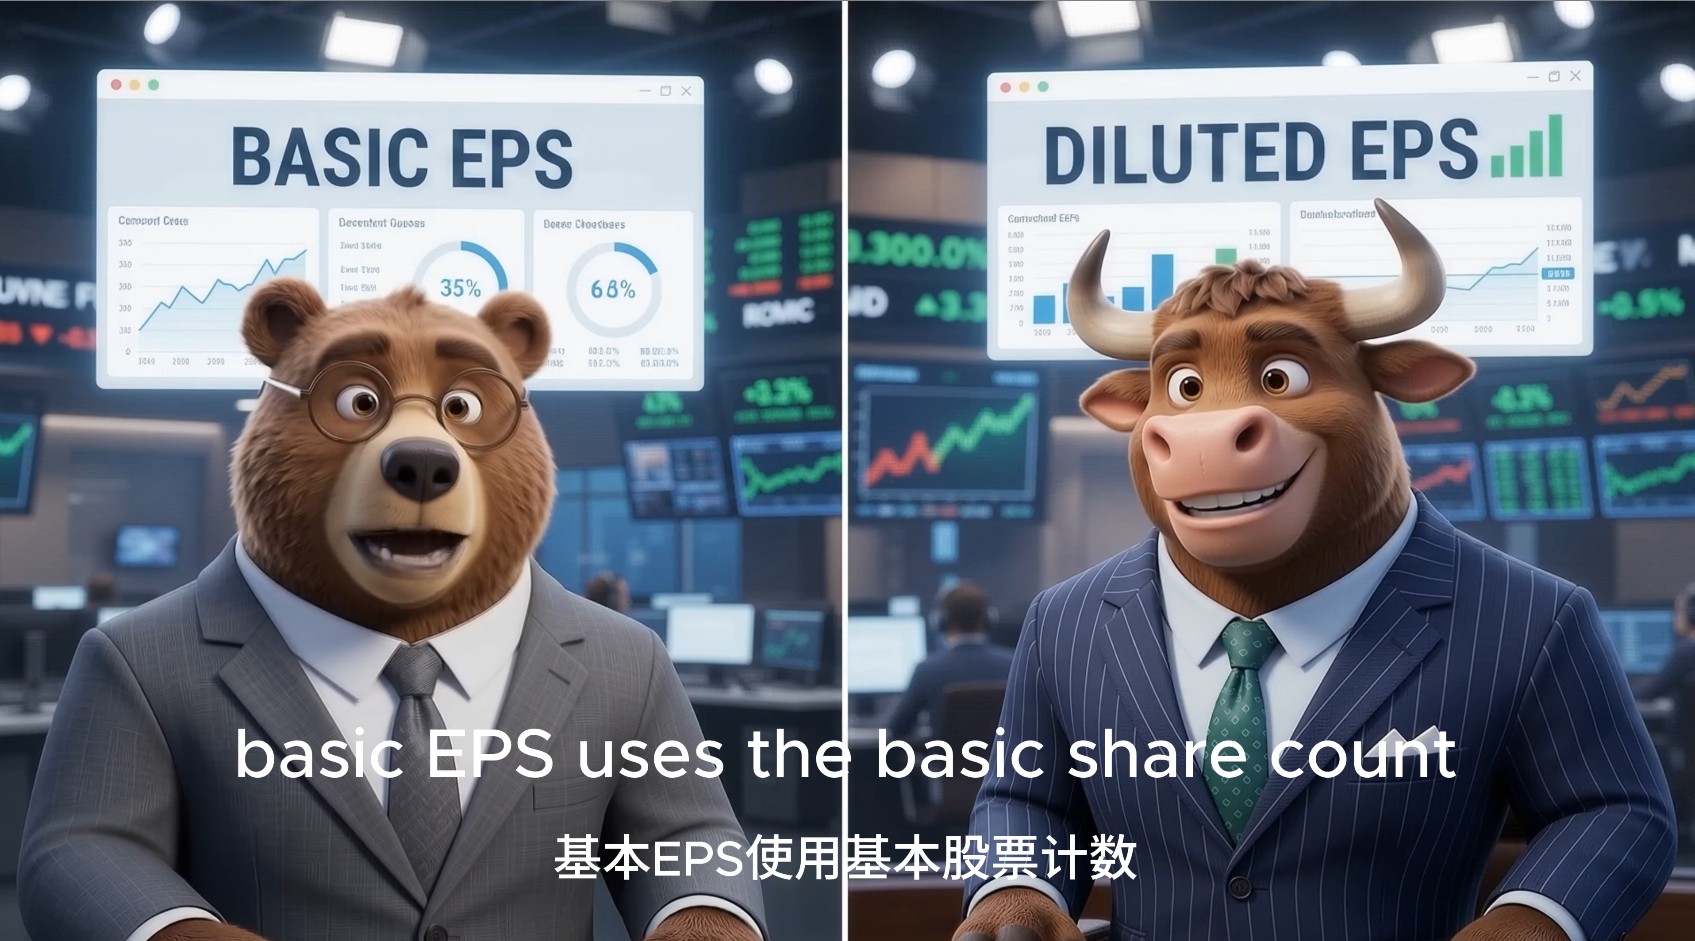
此外,基本每股收益和稀释后每股收益也有所不同。基本每股收益只采用现有普通股数量;稀释后每股收益还会考虑股票期权、限制性股票、可转换债券等可能转化成普通股的证券。
潜在股份增加后,原有股东所代表的权益比例可能下降。因此,在判断企业真实盈利能力时,稀释后每股收益通常更具有参考价值。
股票回购也能推高EPS、
每股收益可以增长,并不意味着公司的总利润一定增长。
如果企业回购并注销部分股票,流通股数就会减少。即使净利润没有变化,在分子不变、分母变小的情况下,每股收益仍然会上升。这种现象有时被称为“分母管理”。
例如,一家公司净利润和营业收入基本持平,但通过大规模回购减少股票数量,其每股收益仍可能实现两位数增长。从股东角度看,合理回购未必是坏事;但如果公司大量举债回购股票,或者用回购掩盖主营业务停滞,风险便可能被亮眼的EPS暂时遮盖。
因此,看到每股收益增长时,还应检查公司流通股数是否明显下降,以及回购资金来自经营现金流、现有现金储备,还是新增债务。
盈利不等于收到现金
投资者还应追问一个关键问题:“这些利润是否真正转化成了现金?”
会计利润与现金流并不完全相同。一家公司可以报告强劲的每股收益,但同时出现应收账款增加、库存积压或自由现金流下降。这可能意味着账面收入尚未收回,或者企业需要投入更多资金维持经营。
如果EPS持续增长,而经营现金流和自由现金流表现疲弱,公司公布的盈利质量就值得进一步审视。债务快速上升、利息负担增加,同样可能削弱企业未来的财务能力。
“超出预期”不等于业绩强劲
财报公布后,媒体经常用“每股收益超出预期两美分”概括公司表现。然而,市场预期本身也会发生变化。
如果企业此前调低业绩指引,分析师随之下调预测,公司最终击败降低后的预期,并不必然意味着经营表现真正强劲。股价甚至可能在“超出预期”后下跌,因为投资者更关注未来指引、收入增长和管理层对市场需求的判断。
换句话说,击败预期只说明实际结果高于市场当时设定的门槛,不能单独证明公司正在加速增长。
判断EPS质量,应同时查看五项指标
投资者分析企业财报时,不应只问“每股收益是否增长”,还应结合以下指标:
- 营业收入是否同步增长;
- 经营现金流和自由现金流是否支持账面利润;
- 增长是否来自主营业务,而非一次性收益;
- 流通股数是否因回购或股权激励发生明显变化;
- 企业债务和利息支出是否持续上升。
EPS能够把复杂的企业盈利浓缩成一个便于比较的数字,但这种简化也可能掩盖重要细节。真正有价值的分析,不只是确认每股收益是否增长,而是判断它如何增长、能否转化成现金,以及这种增长能否持续。
对投资者而言,EPS是理解一家公司的起点,而不是投资判断的终点。
免责声明:本文仅供财经知识普及和信息参考,不构成投资、法律、税务或其他专业建议。金融市场投资存在本金损失风险,投资者应自行研究并根据个人情况咨询专业人士。视频由华尔街俱乐部提供。
 华尔街俱乐部创始人、CEO李军